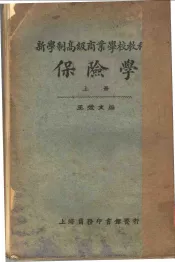
新学制高级商业学校教科书 保险学 上
加购物车免费试读
第一编 寿险
- 第一章 寿险之意义
- 第二章 寿险之沿革
- 第三章 寿险之效用
- 第一节 寿险对于家庭之效用
- 第二节 寿险对于个人之效用
- 第三节 寿险对于实业之效用
- 第四章 寿险之种类
- 第一节 定期寿险
- 一 定期寿险之意义
- 二 定期寿险之利弊
- 三 定期寿险之救济
- 第二节 终身寿险
- 一 终身寿险之意义
- 二 终身寿险之利益
- 三 终身寿险之弊害
- 第三节 限期缴费保险
- 一 限期缴费保险之意义
- 二 限期缴费保险之保费
- 三 限期缴费保险之利弊
- 第四节 生死合险
- 一 生死合险之意义
- 二 生死合险之种类
- 三 生死合险之特质
- 四 生死合险之保费
- 五 生死合险之效用
- 第五节 分期赔偿保险
- 一 分期赔偿保险之意义
- 二 分期赔偿保险之种类
- 三 续继分期赔偿保险之保费
- 第六节 联合人寿保险
- 一 联合人寿保险之意义
- 二 联合保险之保费
- 三 联合保险之效用
- 第七节 年金
- 一 年金之意义
- 二 年金之种类
- 第一节 定期寿险
- 第五章 危险之估计
- 第一节 或然律之意义
- 第二节 平均律之意义
- 第三节 死亡表之性质
- 第四节 死亡表之解释
- 第五节 死亡表之编制
- 第六节 或然律对于死亡表之应用
- 第六章 保费之计算
- 第一节 寿险之特征
- 一 含有投资之性质
- 二 死亡危险不能免
- 三 单方长期之契约
- 四 赔偿原则之应用
- 第二节 计算保费之前提
- 第三节 一次付足纯费之计算
- 一 定期寿险之纯费计算
- 二 终身寿险之纯费计算
- 三 纯粹生险之纯费计算
- 四 生死合险之纯费计算
- 五 限期缴付之纯费计算
- 六 年金纯费之计算
- (一)定期年金
- (二)终身年金
- (三)一定年金
- (四)延期年金
- 第四节 分期缴纳纯费之计算
- 一 年费与年金之差别
- 二 继续保费与限期保费
- 三 定期寿险纯年费之计算
- 四 终身寿险纯年费之计算
- 五 限期缴纳纯年费之计算
- 六 延期年金纯年费之计算
- 七 还费保险纯年费之计算
- 第一节 寿险之特征
- 第七章 寿险之准备
- 第一节 准备金之由来
- 第二节 准备金之估计
- 第八章 寿险总费之计算
- 第一节 营业费之分类
- 第二节 营业费之分配
- 第三节 营业费之计算
- 一 固定法
- 二 百分法
- 三 百分递增法
- 四 变体百分法
- 五 固定与百分混合法
- 第四节 营业费之支用
- 一 定期一年法
- 二 变体定期一年法
- 三 危险计算差异法
- 第九章 保费之退还
- 第一节 一部退还之理由
- 第二节 退还之方法
- 一 支付现金
- 二 结存保险
- 三 减少保额
- 四 购买年金
- 第十章 保单之抵押
- 第一节 保单押款之性质
- 第二节 保单押款之利弊
- 第十一章 赢余之分配
- 第一节 赢余之来源
- 第二节 赢余分配法
- 第三节 红利之效用
- 第十二章 寿险之法理
- 第一节 寿险契约之当事者
- 第二节 寿险契约之订立
- 第三节 寿险契约之效力
- 一 被保险者之义务
- 二 保险者之义务
- 三 受益者之义务
- 第四节 寿险契约之无效
- 第十三章 寿险之经营
- 第一节 营利组织与相互组织
- 第二节 营利与相互组织保费之比较
- 第三节 营利与相互组织管理之比较